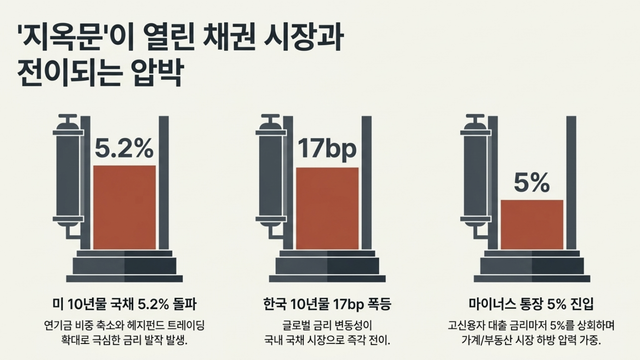
미국 국채금리 상승이 다시 시장의 중심 이슈가 됐습니다. 미국 10년물 국채금리는 8월 말 4.7%대에서 한 달 만에 0.5%p 가까이 올라, 9월 25일 5.23%로 2007년 이후 19년 만의 최고치를 기록했습니다. 9월 30일에는 5.2%대 후반까지 올라왔습니다.
저는 매주 미국 10년물 금리, 장단기 금리차, VIX를 확인해 제 포트폴리오의 위험 점수를 매기는데, 전에 “10년물 금리가 다시 4.7%대(4.72%)에 들어왔다”고 본적이 있습니다. 그때도 높다고 느꼈는데 지금은 거기서 0.5%p 넘게 더 올라왔습니다.
이번 상승은 한두 주 수급이 꼬여서 생긴 일로 보기 어렵습니다. 미국 재정 적자, 늘어나는 국채 발행, AI 투자용 회사채, 끈적한 물가가 한꺼번에 겹쳤습니다. 한국 시장도 영향을 받습니다. 다만 이번에는 교과서와 다르게 움직인 부분이 있어서, 그 부분까지 같이 정리해 봤습니다.
목차
미국 국채금리 상승 원인: 10년물은 왜 5%를 넘었나?
가장 밑바닥에 있는 원인은 미국 정부의 재정 적자와 그만큼 늘어나는 국채 발행입니다. 미국 재무부 집계로 연방정부 부채는 2026년 8월 18일 처음으로 40조 달러를 넘었습니다. 같은 해 3월 39조 달러였는데, 5개월이 안 돼 1조 달러가 늘었습니다.
40조 달러를 넘은 미국 부채, 돈은 어디로 나가나
미국 의회예산국(CBO)의 2026~2036년 재정 전망을 보면 2026 회계연도 적자는 GDP 대비 5.8%입니다. 지난 50년 평균(3.8%)보다 한참 높습니다. 지출이 계속 느는 곳은 크게 세 군데입니다.
- 베이비부머 은퇴로 늘어나는 사회보장연금(Social Security)
- 고령화로 불어나는 메디케어(Medicare) 의료비
- 그리고 국채 이자 — CBO는 2026년 순이자 지출을 약 1조 달러로 봤습니다. 국방비(약 8,850억 달러)보다 많습니다.
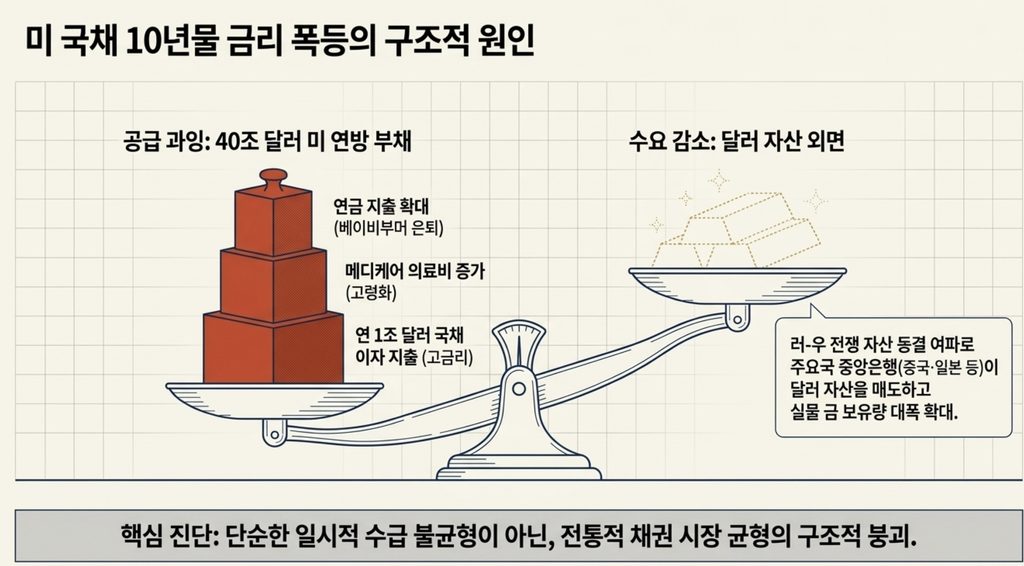
적자를 메우려면 국채를 더 찍어야 하고, 시장에 국채가 많이 풀리면 값이 내려가고(금리는 올라가고) 이자 부담은 다시 커집니다. 금리가 오를수록 이자가 늘고, 늘어난 이자만큼 또 국채를 찍어야 하는 구조라 쉽게 끊기지 않습니다.
중국·일본은 정말 미국 국채를 팔고 있을까?
공급이 느는 동안 사 주는 쪽은 예전만 못합니다. 미국 재무부 해외 보유 국채 통계(TIC)를 보면 2026년 7월 중국 보유액은 6,180억 달러로 2008년 8월 이후 가장 적었습니다. 일본도 7월 한 달에 128억 달러를 줄였습니다.
다만 일본은 여전히 1조 1,000억 달러 넘게 들고 있는 최대 보유국입니다. “일본이 미국 국채를 내다 판다”기보다는 예전처럼 적극적으로 늘리지 않는다 정도가 정확합니다.
러시아-우크라이나 전쟁 뒤 러시아의 달러 자산이 동결되는 걸 본 나라들은 외환보유액을 금으로 일부 옮기고 있습니다. 세계금협회(WGC)에 따르면 2026년 2분기 각국 중앙은행의 금 매입은 289톤으로, 2분기 기준 역대 최대였습니다. 중국 인민은행도 이 기간 33톤을 샀습니다.
AI 투자와 채권 변동성, 미국 국채금리를 더 밀어 올리나?
재정 문제만 있는 게 아닙니다. 올해는 민간, 특히 빅테크의 자금 수요가 금리에 더해졌습니다.
AI 설비투자 경쟁과 밀려남(Crowding Out) 효과
빅테크 기업들이 AI 데이터센터를 짓느라 회사채를 대규모로 찍고 있습니다. 포천(Fortune) 보도에 따르면 아마존·알파벳·메타·마이크로소프트·오라클·엔비디아가 8월 말까지 발행한 장기 회사채는 약 3,200억 달러로, 같은 기간 새로 나온 미국 장기 국채의 70% 가까운 규모입니다.
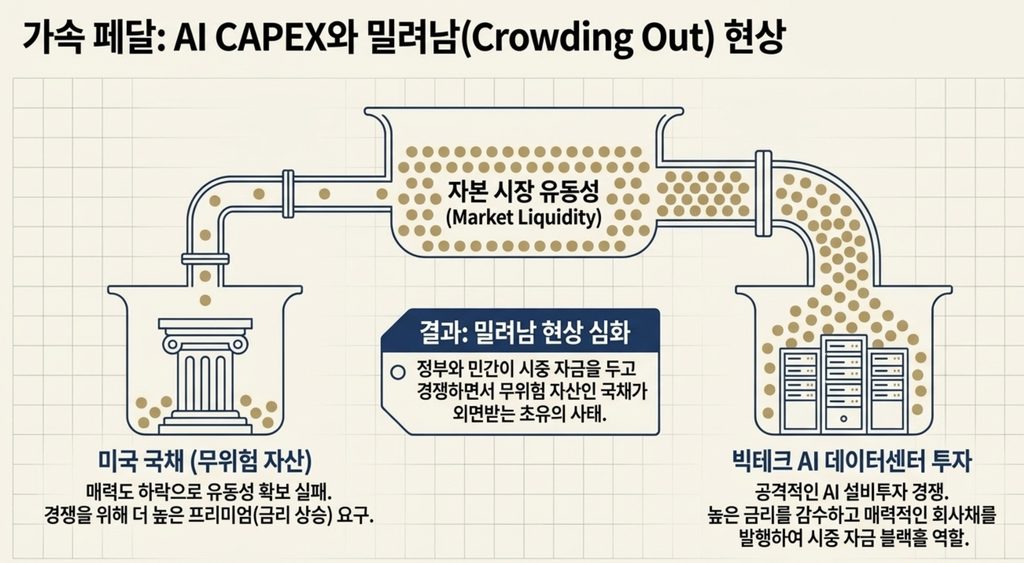
원래 “밀려남 효과”는 정부가 돈을 많이 빌리면 민간이 밀려난다는 뜻인데, 지금은 반대로 빅테크 회사채가 국채 수요를 가져간다는 의미로 ‘거꾸로 된 밀려남’이라는 말까지 나옵니다. 빅테크 회사채를 사려는 보험사·연기금이 많아, 기업이 아니라 미국 정부가 더 높은 금리를 줘야 하는 상황입니다. 다만 국채와 AI 회사채가 직접 수요를 빼앗고 있다는 증거는 아직 약하다는 반론도 있습니다. 금리 상승의 주범이라기보다 “더 밀어 올리는 요인 중 하나” 정도로 보는 게 무리가 없습니다.
정리하면 흐름은 이렇습니다.
- 재정 적자 확대 + AI 설비투자 자금 수요
- → 국채·회사채 발행 급증 (공급 증가)
- → 해외 중앙은행의 미국 국채 매수 둔화 (수요 감소)
- → 미국 10년물 국채금리 상승 (국채 가격 하락)
MOVE 지수 급등, 재무부 바이백으로 막을 수 있을까?
채권 시장의 변동성을 보여 주는 MOVE 지수는 금리가 빠르게 오른 9월에 크게 뛰었습니다. 보통 채권 변동성이 커지면 시차를 두고 주식 시장의 VIX 지수도 따라 오르는데, 9월 말까지 VIX는 상대적으로 잠잠했습니다. 채권 시장의 불안이 아직 주식 시장으로 번지지 않은 셈이라, 이 둘의 간격이 좁혀지는지가 다음 관전 포인트입니다.
미국 재무부는 거래가 뜸한 기존 국채를 사들이는 바이백(buyback)을 2024년부터 정기적으로 하고 있고, 최근에는 장기물 매입 규모도 늘렸습니다. 다만 바이백의 목적은 시장 유동성 지원과 현금 관리입니다. 사들인 만큼 단기채 발행으로 메우기 때문에 전체 부채가 줄지는 않습니다. 금리 상승을 일시적으로 누그러뜨릴 수는 있어도, 적자가 줄지 않는 한 근본적인 해결책으로 보긴 어렵습니다.
미국 국채금리 상승이 한국 경제에 미치는 영향: 환율과 외국인 수급은?
한국은 수출 비중이 크고 외환 시장이 열려 있어서 미국 금리의 영향을 크게 받습니다. 교과서대로라면 미국 금리가 오르면 원화는 약해지고 외국인 자금은 빠져나갑니다. 그런데 9월에는 절반만 맞았습니다.
원달러 환율과 한미 금리 차, 이번엔 왜 반대로 갔나
미국 국채금리가 오르면 달러가 강해져 원달러 환율이 오르는(원화 약세) 게 일반적입니다. 환율이 오르면 수입 물가가 올라 한국은행이 금리를 내리기 어려워집니다.
그런데 3분기 실제 환율은 반대로 움직였습니다. 원달러 환율은 7월 1일 장중 1,559원까지 올랐다가 9월 9일 1,334원대로 내려왔고, 9월 30일 1,352.8원에 마감했습니다. 반도체 수출 호조로 수출 기업의 달러 매도가 많았고, 엔화 강세에 원화가 함께 움직였기 때문입니다.
금리 차도 생각보다 덜 벌어졌습니다. 한국은행은 7월과 8월 두 번 연속 기준금리를 올려 연 3.00%가 됐고, 미국 연준도 9월 16일 기준금리를 3.75~4.00%로 0.25%p 올렸습니다. 한미 금리 차는 상단 기준 1.00%p입니다. 미국 국채금리가 더 오르고 연준이 연내 한 번 더 올리면 이 차이는 다시 벌어질 수 있어서, 원화 강세가 계속될 거라고 단정하기는 어렵습니다.
환율 하락은 제 계좌에도 그대로 찍혔습니다. 제가 들고 있는 TIGER 미국초단기(3개월이하)국채 ETF는 달러 이자가 꾸준히 쌓이는 상품인데도, 9월 29일 기준 수익률은 -5.9%입니다. 이자보다 환율 하락 폭이 더 컸던 겁니다. 그래도 환헤지 상품으로 바꾸지는 않았습니다. 석 달도 안 돼 200원 넘게 움직이는 환율을 제가 맞힐 자신이 없어서, 환노출을 그대로 두고 있습니다.
서학개미의 미국 국채 매수와 엔캐리 청산 리스크
미국 금리가 5%를 넘자 국내 개인 투자자(서학개미)의 돈도 미국 국채로 가고 있습니다. 국내 투자자는 7~9월 미국 국채를 약 5조 4,000억 원어치 순매수했는데, 2011년 통계 작성 이후 분기 최대입니다. 특히 금리 변동에 덜 흔들리는 초단기 국채 ETF 인기가 높았습니다. 금리가 오르는 중에 장기채를 사면 이자보다 가격 하락을 먼저 겪기 쉬워서, 같은 미국 국채라도 만기에 따라 결과가 크게 갈립니다.
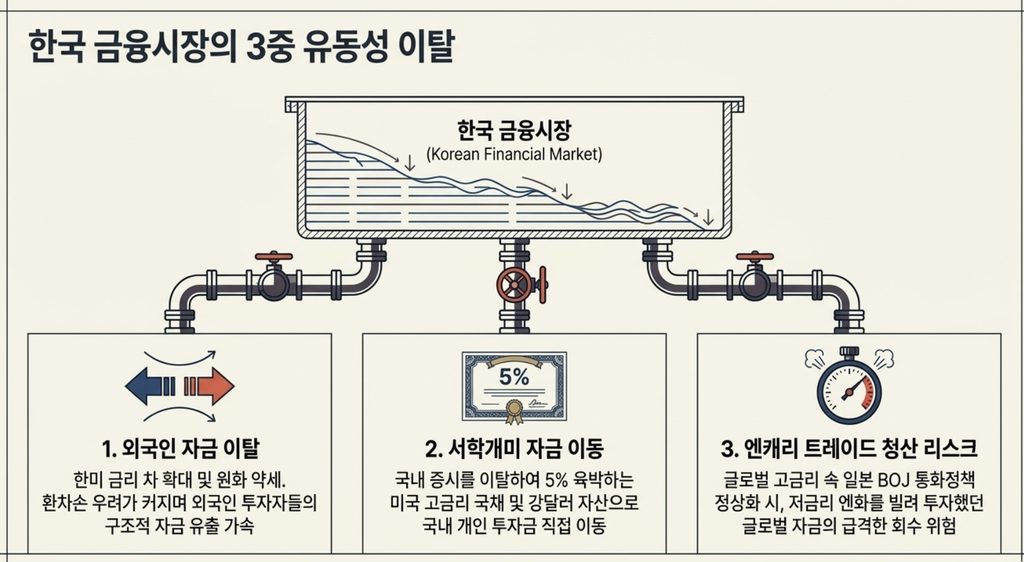
외국인 수급도 흔들렸습니다. 9월 마지막 주에는 외국인 순매도가 며칠 이어지며 코스피가 크게 출렁였습니다.
일본 쪽도 봐야 합니다. 일본은행은 9월 18일 기준금리를 1.25%로 올렸습니다. 1995년 이후 가장 높은 수준입니다. 낮은 금리의 엔화를 빌려 해외 자산에 투자하던 엔캐리 트레이드가 정리되기 시작하면, 한국 같은 신흥국 주식에서 돈이 한꺼번에 빠져나가 변동성이 커질 수 있습니다.
미국 국채금리가 높을 때, 반도체와 자산군별 영향은?
금리가 올라도 모든 자산이 똑같이 맞지는 않습니다. 이익이 실제로 늘고 현금을 잘 버는 기업은 상대적으로 덜 흔들립니다.
삼성전자·SK하이닉스, HBM이 버팀목이 되는 이유
국내 증시의 중심인 반도체는 금리 부담 속에서도 AI 수요 덕을 보고 있습니다. 삼성전자와 SK하이닉스가 만드는 HBM(고대역폭메모리)은 만들기 어려워 공급이 수요를 못 따라가고, 서버용 D램 가격도 크게 올라 3분기 실적 기대가 높습니다.
현금을 많이 쌓아 둔 대형 메모리 기업은 금리가 높아도 돈을 빌릴 필요가 적어 실적이 덜 흔들립니다. 원화 강세 속에서도 수출 기업의 달러가 계속 들어오는 이유가 바로 이 반도체입니다. 참고로 제 퇴직연금에도 KODEX 삼성전자채권혼합이 있는데, 9월 29일 기준 +6.1%입니다.
고금리 환경, 자산군별로 어떻게 다를까?
아래 표는 미국 국채금리 상승 국면에서 자산군별로 받는 영향과 대응 방법을 정리한 것입니다.
| 자산 유형 | 대표 상품/종목 | 고금리 환경에서 받는 영향 | 대응 방법 |
|---|---|---|---|
| 국내 대형 기술주 | 삼성전자, SK하이닉스 | HBM 수요는 견조하지만 외국인 매도에 흔들릴 수 있음 | 한 번에 사기보다 적립식으로 나눠서 |
| 미국 장기 국채 | iShares 20+ Year Treasury Bond ETF (TLT) | 금리가 오르면 가격이 먼저 떨어짐, 대신 앞으로 받을 이자율은 높아짐 | 금리 고점을 맞히려 하기보다 나눠서 접근 |
| 금 (실물) | KRX 금현물, ACE KRX금현물 ETF | 중앙은행 매입이 이어지지만 단기 등락도 큼 | 전체 자산의 일부로 분산 (비중은 성향에 따라) |
| 고배당·경기방어주 | 국내 통신·금융주 | 국채 금리가 5%를 넘으면 배당 매력이 상대적으로 줄어듦 | 현금 흐름이 좋은 기업 위주로 골라서 |
금은 저도 들고 있습니다. ACE KRX금현물과 KODEX 금액티브 두 개로 전체의 5.5% 정도인데, 9월 29일 기준 수익률은 각각 -17.0%, -11.4%입니다. 중앙은행이 금을 사들인다고 해서 내 계좌의 금이 바로 오르는 건 아니라는 걸 직접 겪고 있습니다.
미국 국채금리 5% 시대, 내 포트폴리오는 어떻게 대응할까?
미국 국채금리가 언제 꺾일지는 아무도 모릅니다. 그래서 저는 타이밍을 맞히는 것보다 정해 둔 규칙대로 계속 사는 쪽을 택했습니다.
금리가 4.7%일 때도, 5.2%일 때도 제가 하는 일은 같습니다. 정해진 날 사고, 배당은 다시 사고, 비중만 점검합니다.
적립식 분할 매수와 환노출(UH), 저는 이렇게 합니다
장기 투자라면 환노출(UH) 상품을 일정 부분 유지하는 게 낫다고 봅니다. 달러가 강해지는 구간에서는 환차익이 주가 하락을 일부 메워 주기 때문입니다. 반대로 9월처럼 원화가 강해지면 환노출이 손해를 보지만, 저는 그 방향을 미리 알 수 없다고 생각해 환헤지로 갈아타지 않습니다.
매수는 적립식이 기본입니다. 연금저축에는 매달 70~80만 원을 넣고, 퇴직연금은 연말에 들어오는 부담금을 12개월로 나눠 매달 조금씩 삽니다. 금리가 오르는 달에도 이 규칙은 바꾸지 않았습니다. 고금리를 버틸 현금이 많은 빅테크와 삼성전자, SK하이닉스 같은 실적 성장주도 한 번에 사기보다 나눠 사는 쪽이 낫다고 봅니다.
안정 지향 투자자를 위한 자산배분 체크리스트
금리 불확실성이 클 때 내 계좌를 점검할 때 쓰는 체크리스트입니다.
- 현금성 자산 비중: 포트폴리오의 15~20%는 단기 금리형 상품이나 현금으로 두고, 시장이 조정받을 때 살 여력을 남겨 둡니다. 제 경우 채권·채권혼합·금을 합친 안전자산이 26% 정도입니다.
- 환노출과 환헤지 나누기: 미국 주식·ETF는 환율 방향을 맞히려 하지 말고, 환노출(UH) 비중을 일정 수준 유지합니다.
- 실물 자산 분산: 달러 신뢰 약화와 인플레이션에 대비해 KRX 금현물 등으로 금을 일부 담되, 금도 크게 흔들린다는 점을 감안해 비중을 정합니다.
- 채권 변동성 확인: 주식을 더 사기 전에 채권 시장의 공포 지수인 MOVE 지수가 진정되고 있는지 먼저 봅니다.
- 분할 매수 원칙: 큰 악재가 이어지는 동안에는 목돈을 한 번에 넣지 않고 주 단위·월 단위 적립식 매수를 유지합니다.
참고 자료
- CNBC – 10-year Treasury yield is at its highest in 19 years (2026-09-26)
- 미국 의회예산국(CBO) – The Budget and Economic Outlook: 2026 to 2036
- 미국 재무부 TIC – Major Foreign Holders of Treasury Securities
- World Gold Council – Gold Demand Trends Q2 2026: Central Banks
- 한국은행 – 기준금리 추이
- 일본은행 – Statement on Monetary Policy (2026-09-18)
- 미국 재무부 – Debt to the Penny
- Fortune – AI hyperscalers are ‘reverse crowding out’ the Treasury (2026-08-29)
- J.P. Morgan Asset Management – FOMC Statement: September 2026
- 머니투데이 – 원/달러 환율, 3.9원 내린 1352.8원 (2026-09-30)
- 한국경제 – 서학개미, 7~9월 美국채 5.4조원 샀다 (2026-09-30)