연금과 절세
세액공제 안 받은 원금: 연금저축 중도인출과 확인서 제출 방법
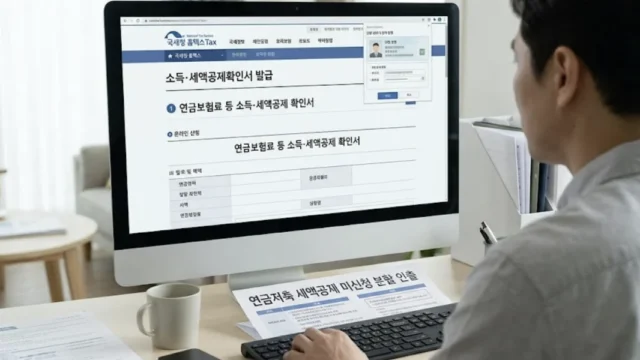
연금저축에 넣은 돈은 만 55세까지 무조건 묶이고, 일찍 꺼내면 전부 16.5%의 세금을 낼까요? 제가 매달 연금저축에 넣는 돈 중에는 세액공제 안 받은 원금도 있습니다. 세액공제는 납입액의 일정 비율을 소득세에서 빼 주는 혜택인데,…
연금저축에 넣은 돈은 만 55세까지 무조건 묶이고, 일찍 꺼내면 전부 16.5%의 세금을 낼까요? 제가 매달 연금저축에 넣는 돈 중에는 세액공제 안 받은 원금도 있습니다. 세액공제는 납입액의 일정 비율을 소득세에서 빼 주는 혜택인데,…
목돈이 필요할 때 IRP(개인형 퇴직연금)에서 필요한 만큼만 꺼낼 수 있을까요? IRP 중도인출은 만 55세 전이라면 법에서 정한 사유가 있어야 가능합니다. 해당하지 않는데 돈이 급하면 일부 인출 대신 계좌 해지를 검토해야 합니다. 저는…
국민연금을 언제 받을지 정하기 전에 세 가지를 먼저 봐야 합니다. 내가 가입한 기간이 10년 이상인지, 은퇴 후 정상 수령 나이까지 생활비를 어떻게 마련할지, 연금을 받기 시작한 뒤 다른 소득과 어떤 관계가 생기는지입니다.…
저는 연금저축에 매달 70만~80만 원을 넣고, IRP에는 연 300만 원을 납입합니다. 이 속도로 1년을 채우면 연금저축 납입액은 840만~960만 원입니다. 연금저축 세액공제 한도 초과분이 생기는데도 계속 넣는 이유는 무엇일까요? 제가 한도를 채우는 순서와…
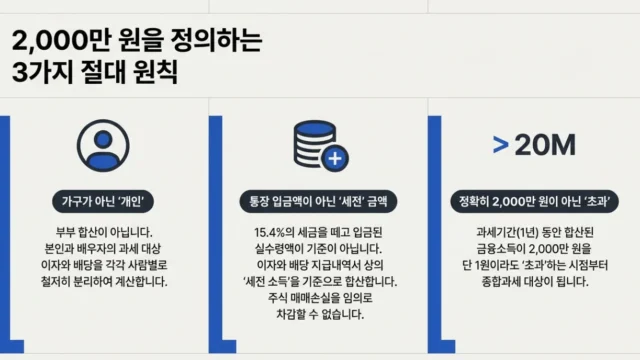
금융소득 2000만 원은 이자와 배당을 합쳐 한 사람에게 한 해 동안 발생한 과세 대상 금융소득이 2,000만 원을 초과하는지 보는 기준입니다. 정확히 2,000만 원인 경우와 그보다 많은 경우를 구분해야 합니다. 예금 이자와 주식…
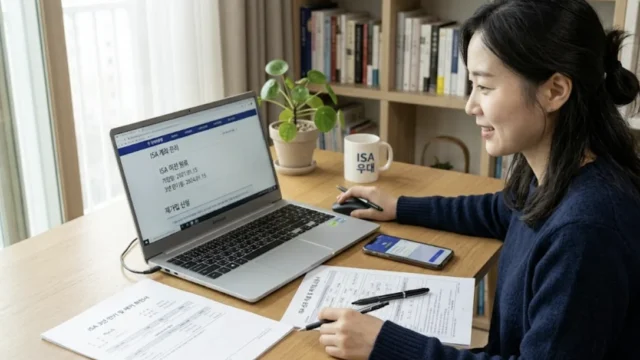
ISA 계좌 이전, 3년 뒤 해지, 연금계좌로 옮기기. 하나씩 보면 어렵지 않은데, 계좌 이전과 해지·재가입을 혼동하면 쌓아 둔 가입 기간과 미사용 납입 한도를 잃을 수 있습니다. ISA(개인종합자산관리계좌)는 의무 가입 기간 3년을 채우면…
부부 중 한 명만 국민연금에 가입해 있다면 “배우자도 국민연금 최저금액으로 가입이라도 해 두는 게 좋을까?”라는 생각이 듭니다. 의무가입 대상이 아닌 배우자가 임의가입할 수 있고 노령연금 수급에 필요한 가입기간을 채울 수 있다면, 낮은…
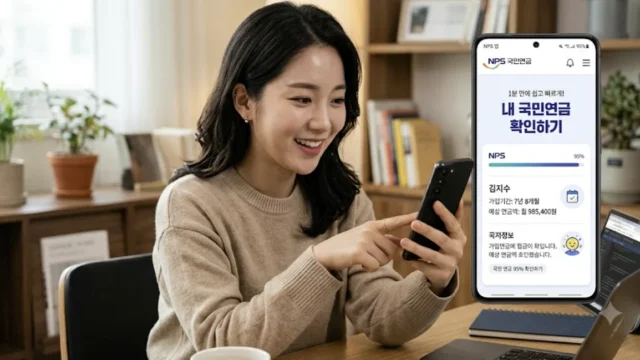
국민연금 예상액은 PC와 휴대전화에서 확인하는 순서가 조금 다릅니다. PC에서는 국민연금공단 홈페이지에 로그인한 뒤 ‘예상연금액 조회’를 선택하고, ‘노령연금조회’에서 ‘예상연금액 보기’를 한 번 더 눌러야 합니다. 휴대전화에서는 ‘내 곁에 국민연금’ 앱에 로그인하면 첫 화면에서…
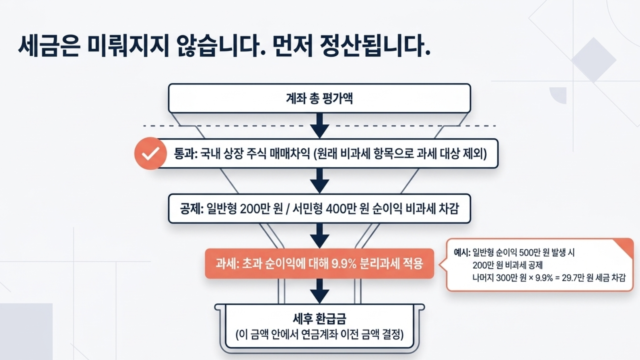
ISA 만기 연금 전환을 앞두면 ‘300만 원을 추가로 세액공제받는다’는 말부터 눈에 들어옵니다. 하지만 제게는 얼마를 돌려받느냐보다 먼저 따질 일이 있습니다. 언제까지 옮겨야 하는지, ISA 수익의 세금은 어떻게 정산되는지, 옮긴 돈을 나중에 다시…
ISA 계좌 활용법을 한 줄로 줄이면 “세금이 큰 자산부터 담고, 일찍 만들어 오래 둔다”입니다. ISA(개인종합자산관리계좌)는 계좌 안의 이익과 손실을 합쳐 순이익에만 세금을 매기고, 일정 금액까지는 비과세, 넘는 부분도 9.9%로 분리과세하는 절세 계좌입니다.…

홈 화면에 '연금의 서재' 추가
지금 보고 계신 화면은 카카오톡 등 앱 안의 브라우저라서 설치할 수 없어요.
오른쪽 위(또는 아래) 메뉴에서 "다른 브라우저로 열기"를 누른 뒤, 아이폰은 사파리 · 안드로이드는 크롬에서 다시 설치해 주세요.